Als aandeelhouders niet delen in de klappen
Aandeelhouders krijgen een steeds groter deel van de bedrijfswinsten, terwijl investeringen en Onderzoek en Ontwikkeling (O&O) door bedrijven afkalven. Kan het één iets met het ander te maken hebben?
De risicodragende investeerder?
Dat lijkt op het eerste gezicht een vreemde vraag. Aandeelhouders zijn toch net investeerders? Meestal niet (zie De aandeelhouder: investeerder, rentenier of parasiet?). Wie op de beurs een aandeel koopt, geeft dat geld doorgaans niet aan het bedrijf, maar aan de vorige eigenaar van het aandeel. Het bedrijf gebruikt dat geld dus niet om een nieuwe fabriek te bouwen, een product te ontwikkelen of iemand aan te werven. De aandeelhouder investeert in een aandeel, het bedrijf investeert in de economie. Dat onderscheid is belangrijk.
Toch wordt de aandeelhouder voorgesteld als de risicodrager van de onderneming. Werknemers ontvangen hun loon, banken krijgen hun rente en leveranciers worden betaald. De aandeelhouder krijgt wat daarna nog overblijft. Zijn claim op de bedrijfswinst is, in economisch jargon, residueel. Wanneer een bedrijf een negatieve schok ondergaat, zou de aandeelhouder dus als eerste voor de bijl gaan, dat is het risico dat ze dragen.
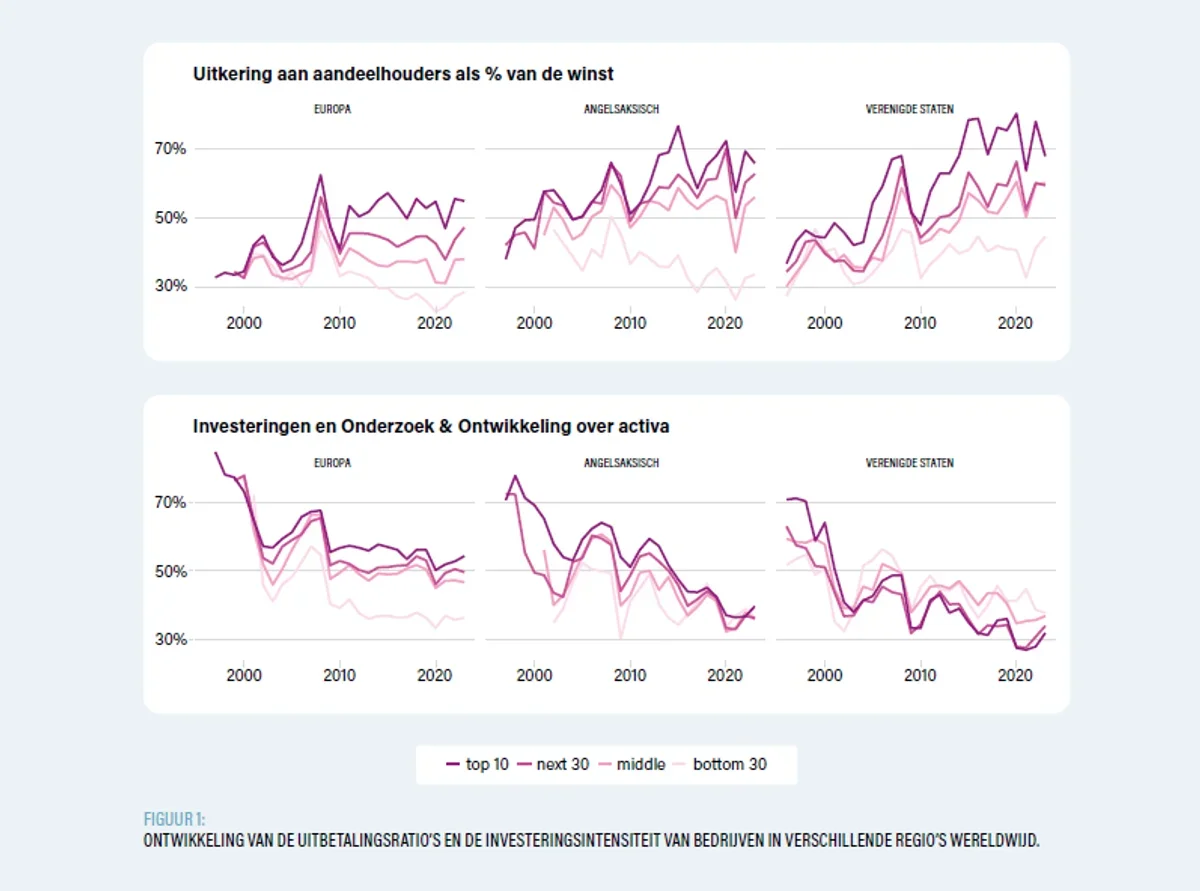
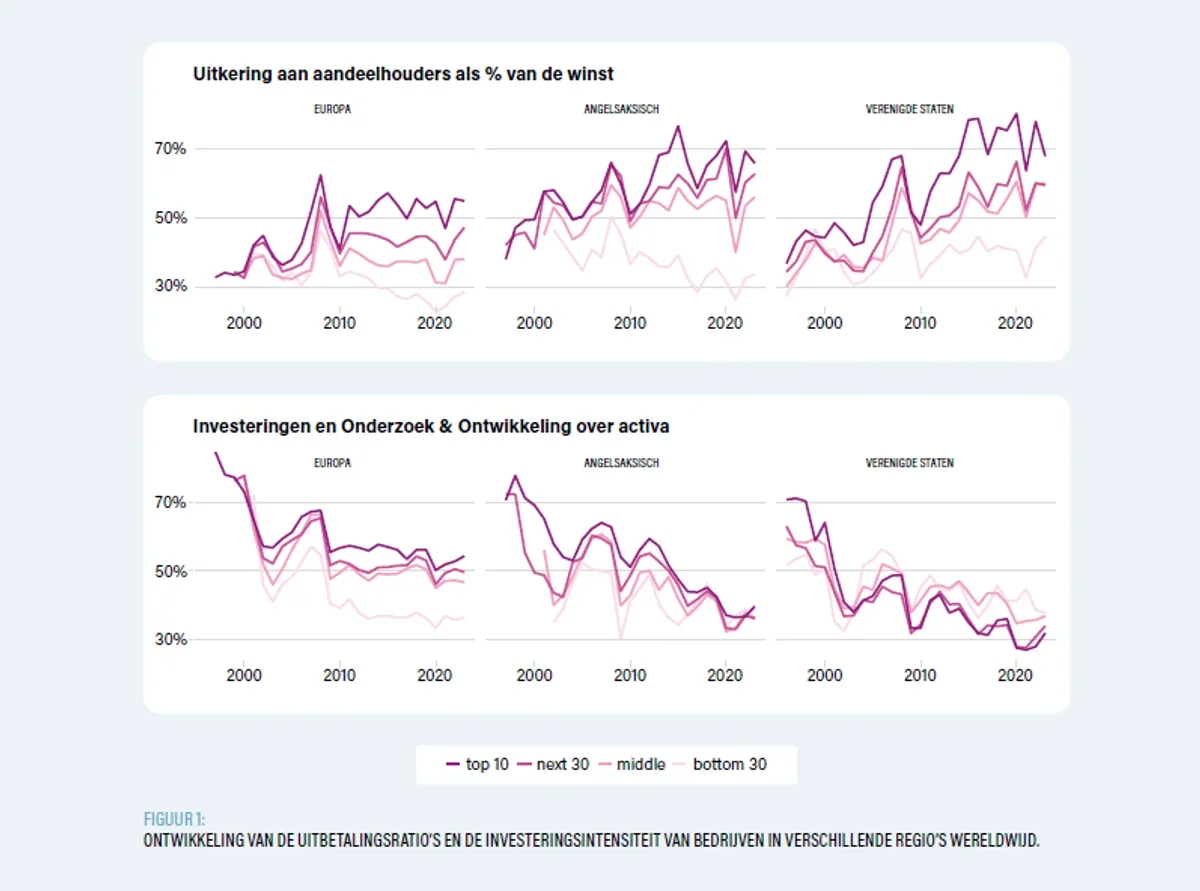
Maar wie naar de (historische) data kijkt, ziet een heel ander plaatje verschijnen. (zie : Figuur 1)
Het tandwiel van de torpedofiets
Wanneer de winst van een bedrijf sterk daalt, blijven de cashuitkeringen aan aandeelhouders (dividenden en de inkoop van eigen aandelen) opvallend stabiel. Als percentage van de winst onttrekken aandeelhouders zodoende veel meer geld aan het bedrijf net omdat ze niet delen in de economische klappen. Niet alleen tijdens het jaar van de schok, maar vaak nog jarenlang daarna.
Uitkeringen aan aandeelhouders werken met andere woorden als het tandwiel van een torpedofiets. Wanneer de winsten stijgen, bewegen de uitkeringen deels mee omhoog. Wanneer de winsten vervolgens dalen, klikken ze vast op het eerder bereikte niveau. Het tandwiel kan vooruit, maar niet achteruit. Het is die neerwaartse rigiditeit, en dus niet de gulheid van bedrijven tijdens goede jaren, die er vooral voor zorgt dat er de laatste decennia een steeds groter deel van de winst naar aandeelhouders vloeit.
Dat patroon blijkt uit gegevens van tienduizenden beursgenoteerde ondernemingen over verschillende decennia. Door bedrijven die na een schok hun uitkeringen beschermen te vergelijken met ondernemingen die ze wel verlagen, wordt zichtbaar dat niet alleen de schok, maar ook de keuze om aandeelhouders te ontzien gevolgen heeft.
Want dat geld moet natuurlijk ergens vandaan komen. Een bedrijf dat minder winst maakt maar zijn aandeelhouders evenveel blijft betalen, moet elders besparen. Of het moet schulden aangaan om de aandeelhouder tevreden te houden. Zo blijkt ook opnieuw uit de cijfers. Na een negatieve schok snijden bedrijven in hun investeringen, onderzoek en ontwikkeling, werkgelegenheid en lonen. Tegelijk teren ze in op hun cashbuffers of gaanze extra schuldenaan.
Macht als bescherming van claims onder schaarste
Macht binnen een onderneming wordt niet alleen zichtbaar in wie beslissingen kan doorduwen , maar vooral in wie niet hoeft in te binden in economisch ongunstige tijden. Zolang de winsten stijgen, kunnen aandeelhouders, werknemers en investeringen er tegelijk op vooruitgaan. Pas wanneer de middelen schaarser worden, verschijnt de onderlinge hiërarchie. Macht vertaalt zich dan in de bescherming van bepaalde claims onder schaarste.
Daarvoor hoeft geen aandeelhouder expliciet te eisen dat een onderzoeksproject wordt geschrapt of een werknemer wordt ontslagen. Een dividendverlaging is onmiddellijk zichtbaar en wordt op financiële markten snel als slecht nieuws geïnterpreteerd. Uitgesteld onderhoud, een niet-aangeworven werknemer of een geschrapt innovatieproject blijft veel langer buiten beeld. De prijs van een lager dividend wordt vandaag aangerekend; de prijs van onderinvestering vaak pas jaren later. Het beschermen van aandeelhouders wordt zo voor managers de veiligste weg, zelfs wanneer het de onderneming op termijn verzwakt en ondermijnt.
De klappen vallen elders
Een negatieve schok is dus niet alleen een economisch probleem, het is een ‘redistributief moment’. Wanneer de koek plots kleiner wordt, zien we welke aanspraken worden beschermd en wie daarentegen het gelag betaalt. In veel bedrijven blijken dat niet de aandeelhouders te zijn. Zij delen wel in de goede tijden, maar worden (gedeeltelijk) afgeschermd van de slechte. Het risico dat aandeelhouders geacht worden te dragen, wordt zo doorgeschoven naar het bedrijf, de werknemers en de toekomst. Vooral de toekomstige productiviteit moet inboeten door het achterwege blijven van de noodzakelijke investeringen in arbeid, technologie en kapitaal.
De gevolgen zijn niet min. Werknemers krijgen te maken met ontslagen of een lagere loongroei. De onderneming zelf komt verzwakt uit de schok. Wie investeringen uitstelt, onderzoek terugschroeft en goed personeel laat gaan, ondergraaft de eigen toekomstige omzet. Door aandeelhouders vandaag te beschermen, wordt het herstel van morgen bemoeilijkt. Zo hypothekeert men haast letterlijk de toekomst.
Ook de samenleving betaalt mee. Productiviteitswinsten en economische groei vallen namelijk niet uit de lucht. Ze vereisen voortdurende investeringen in betere productiemiddelen, nieuwe technologie en de ontwikkeling van betere producten en diensten. Wanneer die investeringen in het gedrang komen, staat dus niet alleen de huidige economische activiteit onder druk, maar vooral ook onze toekomstige welvaart.
Niet alle aandeelhouders
Interessant is dat de reactie op een schok mede wordt bepaald door wie de aandeelhouders zijn. Bedrijven met een dominante aandeelhouder die persoonlijk met het bedrijf verbonden is, zullen vaker in het eigen vel snijden om de onderneming op langere termijn overeind te houden. Ze blijven investeren, behouden werknemers en vermijden schulden die alleen dienen om aandeelhouders te betalen.
Dat is anders bij bedrijven waarvan de aandelen verspreid zitten over grote institutionele beleggers – het gros van de beursgenoteerde bedrijven. Die bezitters beleggen niet alleen in dit ene bedrijf, maar in nagenoeg de hele markt. Voor zo’n vermogensbeheerder is ieder afzonderlijk bedrijf slechts een klein onderdeel van een immense portefeuille. Het bedrijf grondig opvolgen, de waarde van langetermijninvesteringen beoordelen en het management daarin steunen, kost tijd en geld. Een dividend ontvangen niet.
Het resultaat is paradoxaal. Net bij bedrijven waarin geen enkele aandeelhouder individueel sterk betrokken is, blijken de uitkeringen aan aandeelhouders het moeilijkst neerwaarts aanpasbaar. De kortetermijnbelangen van aandeelhouders worden er collectief beschermd, ook al neemt niemand individueel verantwoordelijkheid voor de onderneming. Niemand hoeft expliciet te eisen dat een bedrijf investeringen schrapt of werknemers ontslaat. Het volstaat dat het behoud van de winst-uitkeringen of dividenden de weg van de minste weerstand vormt.
Aandeelhoudersmacht is dus niet zozeer het resultaat van één bijzonder machtige aandeelhouder die zijn wil oplegt aan het management. Ze komt net voort uit collectieve onverschilligheid. Een breed en diffuus aandeelhouderschap democratiseert het bedrijfsleven dus niet zolang die aandeelhouders geen specifieke link hebben of opbouwen met het bedrijf. Het dreigt te een systeem creëren waarin iedereen een klein en onoverzichtelijk stukje bezit, niemand verantwoordelijkheid draagt en aandeelhoudersuitkeringen toch bovenaan de rangorde blijven staan; ook in penibele tijden. Zo wint misschien de ‘Economische Man’ op korte termijn, maar verliest de burger (en dus de samenleving) op lange termijn.
De productieve toekomst eerst
Dat brengt ons terug bij de oorspronkelijke vraag. Uitkeringen aan aandeelhouders verdringen wel degelijk investeringen, maar niet noodzakelijk doordat aandeelhouders in goede tijden plots buitensporig veel opeisen. Het probleem ontstaat vooral wanneer ze het risico in slechte tijden onvoldoende dragen. Daardoor worden de kosten van economische schokken afgewenteld op andere actoren en op de toekomstige investeringscapaciteit van ondernemingen.Dan blijkt hoe de eenzijdige bescherming van aandeelhouders ten koste kan gaan van werknemers, investeringen en de onderneming zelf, en uiteindelijk van de hele samenleving.
Als aandeelhouders werkelijk de risicodragers van onze economie zijn, moeten hun uitkeringen opnieuw echt residueel worden: hoog wanneer het goed gaat, maar lager wanneer winsten en cashflows zwaar terugvallen. Beleid kan die volgorde helpen herstellen door uitkeringen bij zware negatieve schokken automatisch te beperken of aan strengere voorwaarden te onderwerpen. Het doel is niet om dividenden te verbieden, maar om de juiste volgorde te herstellen: eerst de productieve toekomst van de onderneming, pas daarna de aandeelhouder.
- Deze bijdrage verscheen eerder bij Sampol.
- Dit is een korte samenvatting van de doctoraatsthesis: “The default-to-payout equilibrium : essays on shareholder power, ratchet behaviour and the decline of investments”