Belast België te veel, of ongelijk en inefficiënt?
De evolutie van het draagkracht-principe in de Belgische fiscaliteit (1945-2026)
België behoort tot de groep landen met de hoogste belastingdruk. Deze vaststelling op zich zegt echter nog niets over wie die fiscale druk torst. Dit artikel brengt de evolutie in kaart van het Belgische belastingstelsel sinds 1945, en analyseert hoe de verdeling van de belastingdruk geleidelijk is verschoven tussen inkomen uit arbeid en inkomen uit kapitaal, en tussen de verschillende inkomenscategorieën.
In de naoorlogse jaren streefde het Belgische belastingbeleid ernaar de bijdragen van kapitaal en van de hoogste inkomens te verhogen, met de invoering van een uitzonderlijke vermogensheffing en een belasting op oorlogswinsten. Met de invoering, in 1962, van de globalisering van de inkomsten en de daaropvolgende hervormingen wordt deze logica nog versterkt; het doel is telkens de draagkracht van de individuele belastingbetalers beter in rekening te brengen.
Vanaf de jaren tachtig krijgt echter een nieuwe beleidskoers vorm. In naam van het concurrentievermogen worden de belastingen op kapitaalinkomsten verlaagd en de progressiviteit van de inkomensbelastingen verminderd. De minderontvangsten worden gecompenseerd door verhogingen van btw en accijnzen.
Wijzigingen in de belastingschalen illustreren deze verschuiving: in 1979 waren er dertien belastingschalen, met een marginaal toptarief van 72%. Tegenwoordig zijn er nog maar vier schalen, waarbij sinds 2001 een marginaal toptarief van 50% geldt. Deze ontwikkeling is cruciaal om de huidige verdeling van de belastingdruk te begrijpen: middeninkomens hebben bijgedragen aan de financiering van belastingverlagingen voor zowel de laagste als de hoogste inkomensgroepen.
Nu de overheidsschuld opnieuw sterk oploopt, roept deze erfenis fundamentele vragen op: hoe moet de belastingdruk worden verdeeld over de verschillende inkomensgroepen en generaties?
Inleiding
België bevindt zich vandaag opnieuw in een zorgwekkende budgettaire positie. Eind 2025 bedroeg de overheidsschuld 107,9 procent van het bruto binnenlands product (bbp), terwijl het begrotingstekort 5,2 procent van het bbp bedroeg.[1] Bij ongewijzigd beleid verwacht de Nationale Bank dat de schuldgraad tegen 2035 zal oplopen tot 133 procent van het bbp, in de buurt van het niveau van de piek in de jaren 1990.[2] Sinds juli 2024 valt België bovendien onder de Europese procedure bij buitensporige tekorten.[3] België moet zijn begrotingstekort dus verplicht terugdringen. De vraag is alleen: wie zal het gros van de inspanning dragen?
De federale regering wil het grootste deel van de sanering langs de uitgavenzijde realiseren. In haar regeerprogramma kondigde premier Bart De Wever (N-VA) een begrotingssanering zonder belastingverhogingen aan, met als argument dat de belastingdruk op arbeid al “de hoogste van alle industrielanden” zou zijn.[4] Het regeerakkoord verduidelijkt dat de totale begrotingsinspanning gerealiseerd moet worden “zonder verdere verhoging van de belastingdruk”: voor meer dan twee derde moet ze steunen op structurele hervormingen, waarbij twee derde van het resterende saldo uit uitgavenreducties moet bestaan en slechts een derde uit een bijdrage van de “breedste schouders” of andere ontvangsten kan bestaan — maximaal een negende van de totale inspanning, dus.[5] In de aanloop naar het begrotingsconclaaf van het najaar van 2026 benadrukte de eerste minister opnieuw dat wie denkt dat zijn regering het probleem kan oplossen door de inkomstenkraan open te draaien, zich “ernstig vergist”.[6] Daarmee weerspiegelt het beleid de overtuiging van de meerderheid dat België al meer dan voldoende belastingen heft.[7]
Dat Belgen een hoge fiscale druk torsen klopt enigszins. Volgens de OESO vertegenwoordigden de belastinginkomsten, inclusief sociale bijdragen, in 2024 42,6 procent van het Belgische bbp. Daarmee stond België op de vijfde plaats van de 38 OESO-landen, ruim boven het gemiddelde van 34,1 procent.[8] Een hoge gemiddelde belastingdruk zegt echter niets over de manier waarop de last tussen belastingplichtigen verdeeld wordt. Eerder dan van een uniform hoog belastingniveau, kan die ook het gevolg zijn van een opeenvolging van beleidskeuzes die de bijdrages van de laagste inkomens en vooral die van de hoogste inkomens hebben verlicht, waardoor de lasten relatief meer op de middeninkomens en op consumptie zijn komen te liggen. Dat is de hypothese die deze bijdrage wil onderzoeken aan de hand van het begrip ‘draagkracht’: het idee dat iedereen bijdraagt aan de publieke lasten in verhouding tot zijn of haar financiële mogelijkheden. Dat principe geeft uitvoering aan het gelijkheidsbeginsel uit de artikelen 10 en 11 van de Grondwet, dat vereist dat verschillende situaties ook verschillend worden behandeld.[9] Een personenbelasting met progressieve tarieven is daarvan de typische veruitwendiging: ze telt alle inkomsten op en belast die forser naarmate ze stijgen. De btw, daarentegen, werkt in beginsel zonder rekening te houden met het inkomen van de koper en weegt daardoor proportioneel zwaarder op huishoudens met een laag inkomen, die een groter deel van hun inkomen aan consumptie besteden.[10]
Deze bijdrage focust op de fiscale ontwikkelingen sinds 1945. Ze schetst in hoofdlijnen de veranderingen in het Belgische belastingstelsel sinds de Tweede Wereldoorlog en wil vooral de omslag vanaf de jaren 1980 blootleggen onder invloed van het streven naar meer concurrentiekracht. De analyse is gebaseerd op een doctoraatsonderzoek dat bij Anthemis werd gepubliceerd en solidariteit over een langere periode, vanaf 1830 en vanuit ruimer perspectief bestudeert, aangezien het ook sociale uitkeringen en solidariteit tussen regio’s in acht neemt.[11] In deze bijdrage ligt de focus voornamelijk op de financiering van de overheid als geheel. Voor een uitgebreidere behandeling van de sociale bijdragen wordt dus verwezen naar het doctoraatsonderzoek.
Eerst wordt de fiscale heropbouw na de Tweede Wereldoorlog en de versterking van de progressiviteit tot het einde van de jaren 1970 besproken (Deel 1). Vervolgens behandelen we de beleidsomwenteling vanaf de jaren 1980 en de uitlopers daarvan in het heden (Deel 2), om ten slotte enkele lessen te trekken voor het huidige debat (Conclusie).
Deel 1. 1945 tot eind jaren 1970: uitbouw van een fiscaliteit gebaseerd op draagkracht
1.1 Na-oorlogse fiscale heropbouw: wie aan de oorlog verdiende, moet bijdragen.
Na de bevrijding waren de herstelbehoeften enorm: tussen 1939 en 1946 is de overheidsschuld meer dan verviervoudigd, en de schuldgraad stijgt van 70,4 naar 118,2 procent van het bbp.[12] De wet van 1 oktober 1947 regelt de vergoeding van oorlogsschade aan privébezit, waarbij de schadevergoeding wordt afgestemd op de geleden schade en de situatie van de getroffenen (inkomsten, gezinsverplichtingen, gebruik van het bezit). In oktober 1945 werden drie uitzonderlijke belastingen ingevoerd om de wederopbouw te financieren.[13]
De eerste treft uitzonderlijke winsten die tijdens de oorlog werden gerealiseerd, met progressieve tarieven tussen de 70 en 95 procent.[14] De tweede belasting confisqueert 100 procent van de winsten uit transacties met de vijand.[15] De derde is een belasting van 5 procent op het vermogen van alle Belgen en rechtspersonen.[16] Het is, naast de successierechten, de enige belasting die niet een stroom (inkomen) maar een voorraad (vermogen) viseert. Die laatste benoemt de toenmalige minister van Financiën als een “belasting van nationale solidariteit”.[17] Hoewel het tarief vast was, bouwde een vrijstelling van 40.000 frank, verdubbeld voor gehuwden en verhoogd per kind ten laste, toch progressieve effecten in.[18],[19] Het bedrag van die vrijstelling was aanzienlijk: het gemiddelde jaarloon van een arbeider bedroeg in 1944 niet meer dan 24.000 frank.[20] Deze vermogensbelasting werd bovendien mogelijk gemaakt door de zogenaamde Operatie-Gutt, genoemd naar minister van Financiën Camille Gutt, waarbij de munt werd gedevalueerd, grote bankbiljetten uit circulatie werden gehaald — die moesten bij een bank worden ingeleverd in ruil voor effecten — en bepaalde vermogensbestanddelen onderworpen werden aan een aangifteplicht.[21] De regering verantwoordde deze maatregelen met het argument dat “de hele gemeenschap haar bijdrage moet leveren aan de inspanning” en stelde voorts dat “rechtvaardigheid een bijzonder zware bijdrage veronderstelt van oorlogsprofiteurs, evenals van allen die door de omstandigheden bevoordeeld zijn en die door een passende belasting moeten worden getroffen.”[22] Incidenteel levert de operatie de staat ook een gedetailleerd kadaster van het vermogen op: het enige dat België ooit heeft gekend.
De uitzonderlijke belastingen werden met een zeer ruime meerderheid aangenomen. In de Kamer stemden 137 van de 140 volksvertegenwoordigers voor de vermogensbelasting.[23] Samen brachten de drie belastingen bijna 48,2 miljard frank op. Daarvan kwam 67,5 procent uit de vermogensbelasting en 27,6 procent uit de belasting op oorlogswinsten.[24] Het opgehaalde bedrag, dat over meerdere jaren werd geïnd, overschreed met drie miljard de totale inkomsten die in de begroting van 1946 waren ingeschreven.[25]
1.2 1947–1980: het streven naar fiscale rechtvaardigheid, hogere belasting op kapitaal dan op arbeid en het hoogtepunt van de progressiviteit
In de onmiddellijke naoorlogse periode behield België het belastingstelsel dat het in 1919 had geërfd. In afwachting van een alomvattende hervorming versterkten opeenvolgende wetgevers het idee dat fiscale rechtvaardigheid in de belastingheffing een centrale doelstelling van de belastingheffing moet zijn.[26] In 1947 verlaagt de rooms-rode regering de tarieven voor lage beroepsinkomens, voegt ze nieuwe belastingschijven toe en stelt ze expliciet dat het “logisch is om kapitaalinkomens zwaarder te belasten dan arbeidsinkomens.”[27] Roerende inkomsten worden daardoor belast tegen tarieven tot 45 procent, tegenover een maximaal gecumuleerd tarief van 24 procent voor arbeidsinkomens.[28] In 1951 belast de homogene christendemocratische regering op haar beurt vennootschappen zwaarder dan natuurlijke personen. De redenering is dat hun inkomsten voornamelijk uit kapitaal bestaan en dat deze volgens de fiscale traditie zwaarder belast moeten worden dan arbeidsinkomens.[29]
Ook nu leiden crisissen tot gerichte en uitzonderlijke heffingen op wie van uitzonderlijke economische omstandigheden profiteert. Zo wordt, uit ‘billijkheidsoverwegingen’, tijdens de Koreaanse Oorlog een toeslag van 25 procent geheven op de uitzonderlijke winsten die in 1951 werden gerealiseerd.[30] En met de crises rond het Suezkanaal en Hongarije wordt een uitzonderlijke conjunctuurbelasting van 5,5 procent geheven op bedrijfswinsten in 1956 en 1957.[31] De zogenaamde Eenheidswet van 1961 vormt echter een uitzondering. Die is gericht op het snel genereren van inkomsten uit indirecte belastingen, maar voert tegelijkertijd ook een roerende voorheffing van 10 procent in, ingehouden aan de bron.[32]
De echte fiscale revolutie komt er echter in 1962.[33] De initiatiefnemers zijn bijzonder kritisch voor het stelsel van 1919, dat er volgens hen teveel op gericht is “de individuele vrijheid te beschermen, eerder dan fiscale rechtvaardigheid te verzekeren.”[34] De hervorming van 1962 vervangt de zogenaamde “cedulaire” belastingen (waarbij inkomsten afzonderlijk werden belast naargelang hun bron, zoals onroerende, roerende of beroepsinkomsten en enkel een progressieve aanvullende belasting rekening hield met het geheel van de vermogens van de belastingplichtige) door één enkele belasting, de personenbelasting (PB), waarbij inkomsten uit onroerende goederen, roerende goederen, beroepsactiviteiten en diverse bronnen bij elkaar opgeteld en vervolgens aan een progressief tarief onderworpen worden.[35],[36] Die globalisering van inkomsten is cruciaal voor een echte toepassing van het draagkrachtbeginsel, aangezien hierdoor de algehele financiële situatie van de belastingplichtige kan worden beoordeeld — wat tot nu toe onmogelijk was met de cedulaire belastingen.[37] De nieuwe tarieven lopen van 17,69 tot 55 procent, waarbij de totale belasting niettemin niet meer dan 50 % van het belastbaar inkomen mag bedragen.[38] Volgens de regering laat de hervorming de totale belastingdruk op beroepsinkomens onveranderd, maar leidt zij tot een “vermindering voor de grote massa van de belastingplichtigen en een verhoging van de belastingdruk voor belastingplichtigen met hoge inkomens.”[39]
De daaropvolgende hervormingen, voornamelijk gedragen door christendemocratisch-socialistische coalities, bouwen verder op deze logica. De belastingschijven en de belastingvrije som worden regelmatig aangepast aan de inflatie, vooral voor lage en middeninkomens. Tegelijk wordt de progressiviteit aan de bovenkant versterkt door extra schijven in te voeren, waardoor de hoogste inkomens ook effectief aan hogere tarieven onderworpen blijven.[40] In 1977 bereikt de progressiviteit haar historische piek: het belastingstelsel telt dertien schijven,[41] het hoogste marginale tarief bedraagt 72 procent voor inkomens boven vier miljoen frank, terwijl de maximale globale belastingdruk 67,5 procent bedraagt.[42],[43] Zoals Albert Parisis (PSC, en toekomstig minister van Onderwijs) het samenvatte, streefde het beleid ernaar “het belangrijkste doel van elke belastingheffing te verwezenlijken: rechtvaardigheid, in de vorm van een herverdeling van inkomsten.”[44] Ook de oliecrisis maakt niet meteen een einde aan deze logica, en verplichtte de wetgever opnieuw een set extra crisisbelastingen in te voeren. Om de relance en het brugpensioen te financieren, creëerde de wet van 30 maart 1976 een “tijdelijke en uitzonderlijke solidariteitsbijdrage” van 4,8 procent op uitzonderlijke winsten die ondernemingen in 1975 realiseerden. De maatregel moest de “solidariteit tussen rijke sectoren en sectoren in moeilijkheden” versterken.[45] Ook de vennootschapsbelasting, waarvan het basistarief in 1973 op 42 % werd vastgesteld, kende progressieve tarieven voor kleine ondernemingen, die in 1974 nog werden versterkt.[46]
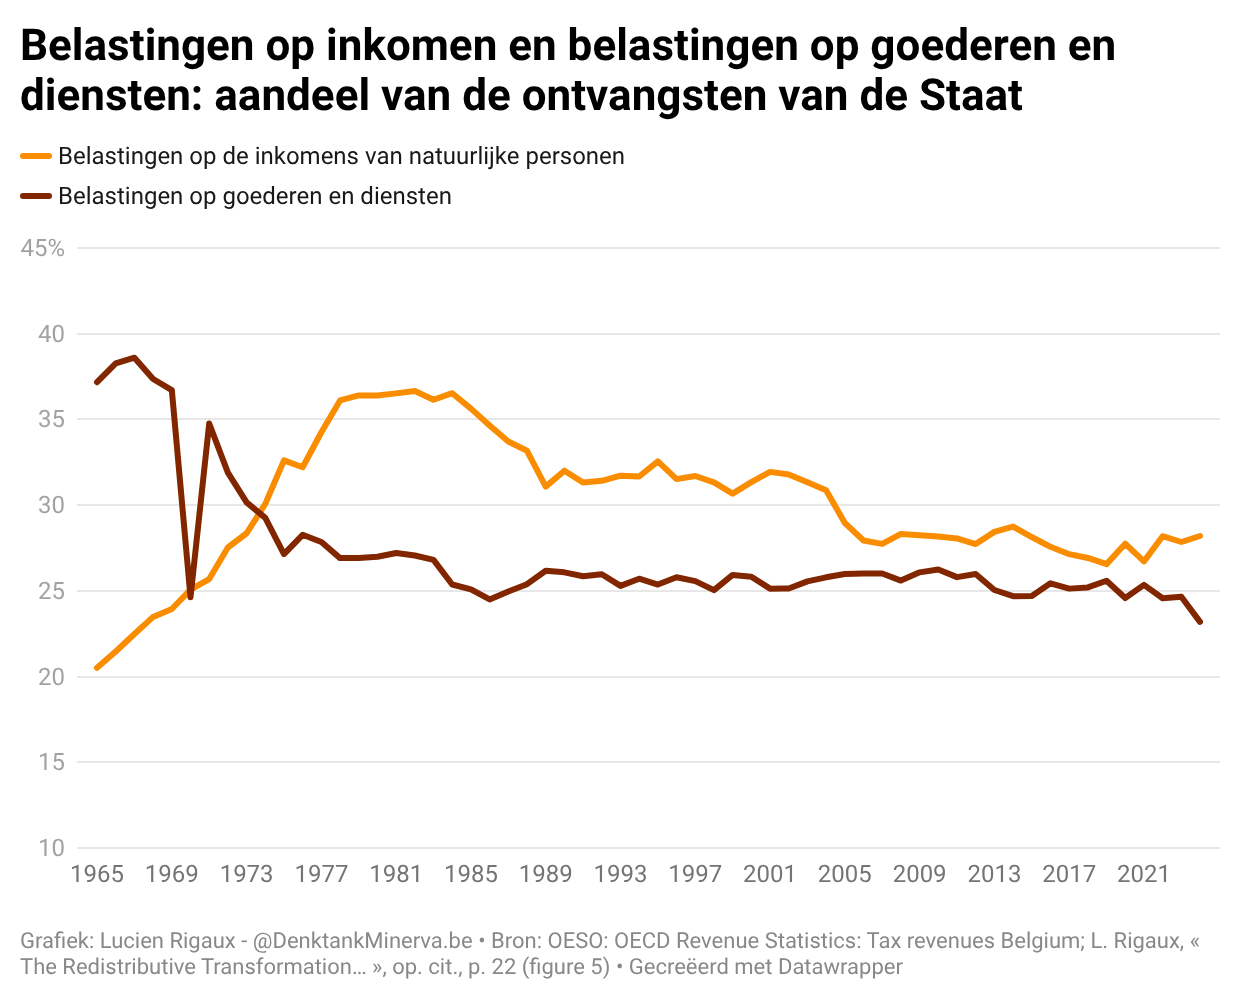
Progressieve belastingen kunnen hun doel van een billijke verdeling van de fiscale lasten echter alleen bereiken wanneer ze voldoende zwaar doorwegen in het totale belastingstelsel. Op basis van de historische cijfers is dat in deze periode inderdaad het geval. Tussen 1965 en 1980 neemt het aandeel van indirecte belastingen — die in beginsel geen rekening houden met draagkracht — af, terwijl het aandeel van belastingen op inkomsten stijgt. Volgens OESO-cijfers[47] stijgt het aandeel van inkomstenbelastingen in de totale fiscale ontvangsten van 20,5 procent in 1965 naar 36,4 procent in 1980. Tegelijk daalt het aandeel van belastingen op goederen en diensten van 37,2 naar 27,0 procent. Vanaf 1974 ligt het aandeel van inkomstenbelastingen zelfs hoger dan dat van belastingen op goederen en diensten: respectievelijk 30,1 en 29,3 procent.
Aan het einde van de jaren 1970 steunde het Belgische belastingstelsel dus op twee belangrijke pijlers: een geglobaliseerde (d.w.z. dat alle inkomstenbronnen worden samengeteld) en sterk progressieve personenbelasting, waarvan het gewicht toenam, en belastingen op consumptie, waarvan het aandeel afnam. De algemene tendens van deze periode is duidelijk: de fiscale wetgeving houdt steeds nadrukkelijker rekening met de financiële draagkracht van belastingplichtigen. Het hoogtepunt van die ontwikkeling wordt bereikt rond de overgang naar de jaren 1980.
Deel 2. De omslag van de jaren 1980: de erosie van het draagkrachtprincipe
De oliecrisissen van 1973 en 1979 storten België in een structurele crisis: de-industrialisering, massale werkloosheid, inflatie en stijgende rentevoeten. De overheidsschuld, die in 1974 was gedaald tot 38,4 procent van het bbp, klimt opnieuw vrijwel ononderbroken door tot 118,9 procent in 1993.[48] Als gevolg wisselt ook het fiscale beleid van aard: de Keynesiaanse consensus (gericht op vraagondersteuning) maakt plaats voor een beleid dat zich richt op het stimuleren van de economische aanbodzijde en het vrijwaren van de concurrentiekracht en de internationale competitiviteit. Het verlagen van de belastingdruk op kapitaal en ondernemingen die blootstaan aan internationale concurrentie groeit zo uit tot de voornaamste beleidsdoelstelling. Daarbij worden de lasten zoveel mogelijk verschoven naar minder mobiele grondslagen, namelijk arbeid en consumptie.[49]
Als één datum het begin van deze omslag symboliseert, is het wel 29 juni 1981, de datum waarop de wet-Dhoore werd aangenomen. Wel schafte de regering, hier nog behept met het oude denken, nog de loonplafonds af die sinds 1944 werden gebruikt voor de berekening van sociale bijdragen.[50] Die plafonds werden met argwaan bekeken omdat ze een omgekeerde herverdeling in de hand werkten: doordat hoge inkomens en hun werkgevers geen bijdragen betaalden op het loon boven het vastgelegde plafond, werd een proportioneel zwaardere last op de lage lonen gelegd.[51] De afschaffing van die plafonds, zonder dat de hogere inkomens daarvoor gecompenseerd werden, betekende dus een versterking van de solidariteit van beter betaalde werknemers tegenover anderen; een deel van die logica wordt sinds 1 juli 2025 overigens opnieuw teruggedraaid: werkgevers betalen sindsdien geen basiswerkgeversbijdragen meer op het deel van de lonen boven 85.000 euro per kwartaal, terwijl werknemers hun persoonlijke bijdragen wel nog blijven betalen.[52] In tegenstelling tot de voorgaande decennia streeft de regering niet langer expliciet een versterking van de fiscale rechtvaardigheid na, maar wordt de hervorming voornamelijk bepleit vanuit de noodzaak om het financiële evenwicht van de sociale zekerheid te bewaken.[53] Tegelijkertijd echter — teken van de nieuwe tijd — voert de regering de Maribel-operatie in: een structurele vermindering van de werkgeversbijdragen voor werkgevers van handarbeiders, bedoeld om het concurrentievermogen van arbeidsintensieve ondernemingen te verbeteren.[54] De kostprijs van de operatie wordt op liefst 31 miljard frank geraamd. Om die maatregel te financieren, zoekt de wetgever de middelen niet bij de welvarende werkgevers, maar bij de consumptie: het btw-tarief wordt verhoogd van 16 naar 17 procent, bepaalde accijnzen worden verhoogd en een deel van de opbrengsten wordt doorgestort naar de sociale zekerheid. Zo ontstaat het systeem van ‘alternatieve financiering’ van de sociale zekerheid, dat vandaag nog steeds een belangrijke rol speelt.[55] De nationale solidariteit compenseert zo een deel van de verlagingen van werkgeversbijdragen, maar wordt daarvoor voortaan gevoed door consumptiebelastingen die geen rekening houden met het draagkrachtprincipe.[56]
Vanaf 1982 is herverdeling en het expliciet rekening houden met draagkracht dus niet langer de primaire doelstelling van het fiscale beleid. Het herverdelende element beperkt zich in toenemende mate tot de bescherming van de laagste inkomens, zonder dat daar nog een proportioneel grotere inspanning van de hoogste inkomens tegenover staat. Het ideologische uitgangspunt maakt een grondige verschuiving door: het doel bestaat er voortaan in om kapitaal aan te trekken en de concurrentiekracht van het land te versterken.
Een eerste belangrijke stap wordt gezet door de regering-Martens-Gol, bestaande uit christendemocraten en liberalen, die in 1982 via een volmachtbesluit de zogenaamde “coördinatiecentra” in het leven roept. Achter deze weinigzeggende naam gaat de oprichting van een fiscale niche voor multinationale ondernemingen schuil, waarbij zij vrijgesteld werden van vennootschapsbelasting en sociale bijdragen.[57] Het ministerie van Financiën schatte het inkomstenverlies uit de vennootschapsbelasting op 282,5 miljard frank tussen 1985 en 1995.[58] De jaarlijkse gemiddelde kost kwam zo overeen met 2,8 procent van de voor 1990 geraamde fiscale ontvangsten.[59] Tegelijk wordt in 1982 ook het hoogste tarief van de vennootschapsbelasting verlaagd van 48 naar 45 procent, en vervolgens nogmaals naar 39 procent in 1989.[60]
De duidelijkste breuk komt er echter in 1983. Op initiatief van de liberale Minister van Financiën Willy De Clercq wordt de roerende voorheffing ‘bevrijdend’.[61] Met andere woorden, roerende inkomsten worden niet langer bij de andere inkomsten opgeteld en aan het progressieve tarief onderworpen, maar tegen een afzonderlijk, voordeliger tarief belast. Het zelfverklaarde doel is “de vorming van risicokapitaal aan te moedigen en kapitaal in België te houden.”[62] Kapitaalinkomens ontsnappen zo aan de globalisering die in 1962 werd ingevoerd. Bovendien werd daarmee ook de consensus van de ‘Trente Glorieuses’ losgelaten dat kapitaal minstens even zwaar belast moet worden als arbeid.[63] Sindsdien nam het aantal afzonderlijke belastingregimes enkel verder toe.[64]
Ook binnen de progressieve personenbelasting wordt het draagkrachtprincipe meer en meer uitgehold. Vijf grote hervormingen — in 1985, 1988, 1993, 2001 en 2015-2016 — ondergraven in meer of mindere mate het principe. De wet-Grootjans van 1 augustus 1985 verlaagt de personenbelasting voor alle belastingplichtigen, met als motivering dat “iedereen terecht en al geruime tijd van mening is dat de fiscale last te zwaar is geworden.”[65] Het belastingvrije minimum wordt met twintig procent verhoogd en de belastingschijven worden automatisch geïndexeerd. Tegelijk komt er een forfaitaire tariefverlaging waarvan het effect toeneemt naarmate het inkomen stijgt. Het hoogste tarief daalt zo van 72 naar 70,4 procent.[66]
De wet-Maystadt van 7 december 1988 gaat nog verder.[67] De hervorming heeft naast familiale doelstellingen (o.a. de afzonderlijke behandeling van de inkomens van echtgenoten en de invoering van het huwelijksquotiënt) en sociale ook expliciete economische doelstellingen: de Belgische fiscale en parafiscale lasten zouden volgens de regering te hoog liggen in vergelijking met het Europese gemiddelde.[68] En dus wordt het aantal belastingschijven teruggebracht van dertien naar zeven en daalt het hoogste tarief naar 55 %, wat neerkomt op een daling van meer dan 15 procentpunten voor de hoogste inkomens.[69] De inkomstenverliezen worden onder meer gecompenseerd door hogere indirecte belastingen.[70]
Rond de eeuwwisseling zet de hervorming van de persoonsbelasting, geïnitieerd door Minister Reynders in 2001, dezelfde koers voort.[71] De hervorming wordt goedgekeurd door een coalitie van liberalen, socialisten en groenen en voert enerzijds een belastingkrediet ten gunste van de lage beroepsinkomens in, maar schaft tegelijkertijd ook de twee hoogste belastingschijven van 52,5 en 55 procent af. Het hoogste marginale tarief bedraagt voortaan 50 procent en het aantal schijven daalt tot vijf.
De ‘taxshift’ van 2015-2016 schaft op haar beurt de schijf van 30 procent af (en niet de hoogste schijf) en verlicht vooral de belastingdruk voor lage en gemiddelde inkomens. Deze belastingvermindering wordt grotendeels gefinancierd door consumptiebelastingen, waaronder de verhoging van de btw op elektriciteit van 6 naar 21 procent.[72] Sinds 1979 is de personenbelasting zodoende geëvolueerd van dertien naar vier schijven, terwijl het hoogste marginale tarief daalde van 72 naar 50 procent.[73]
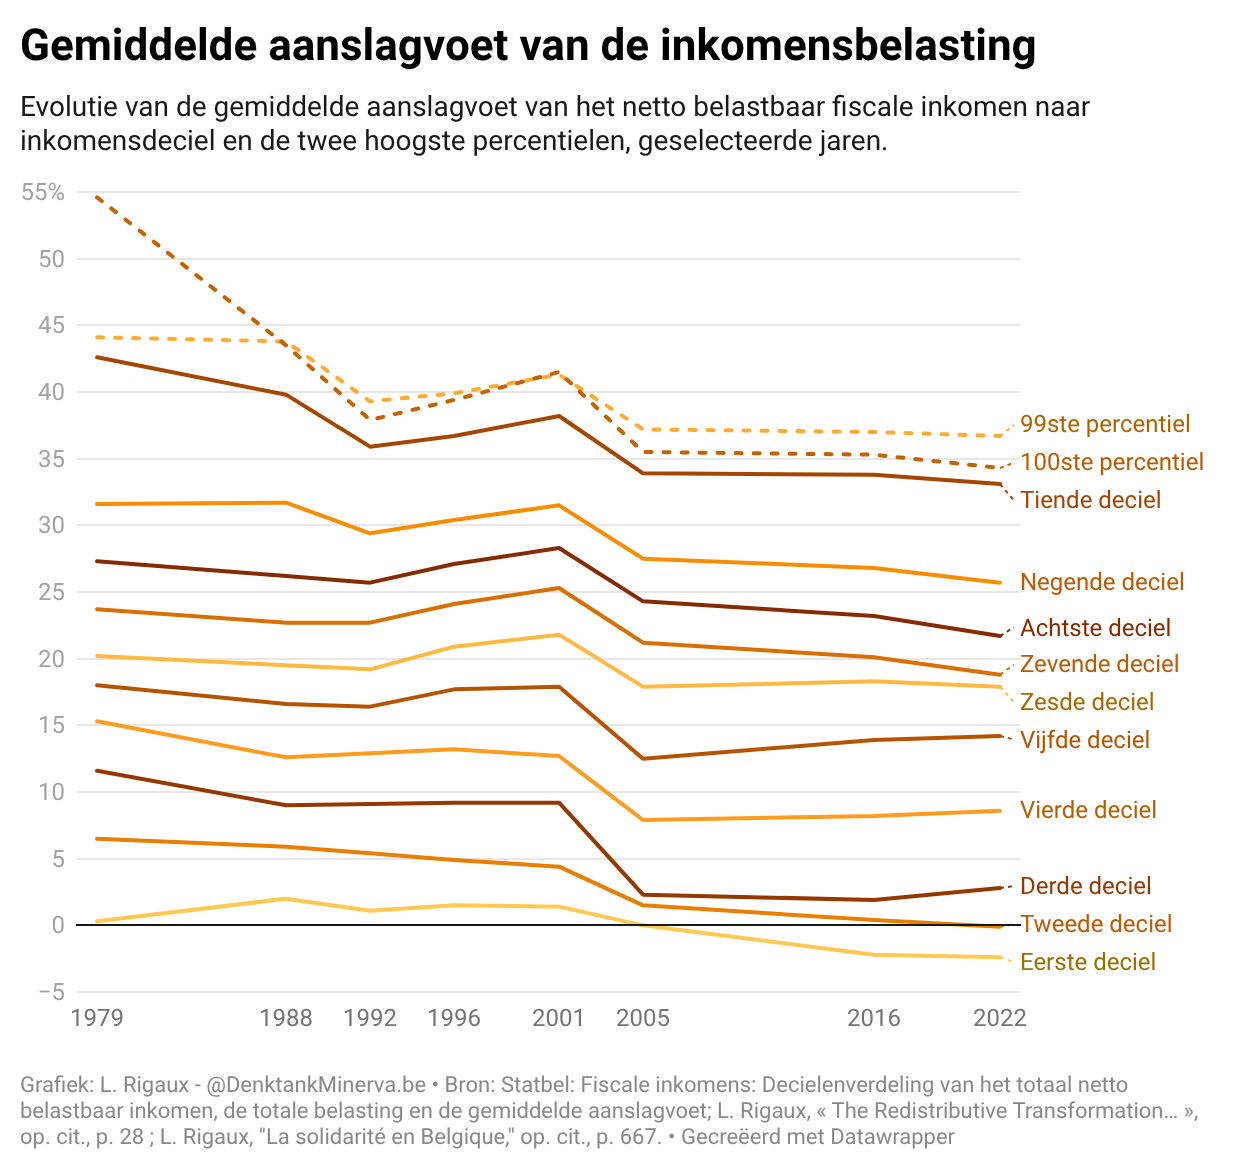
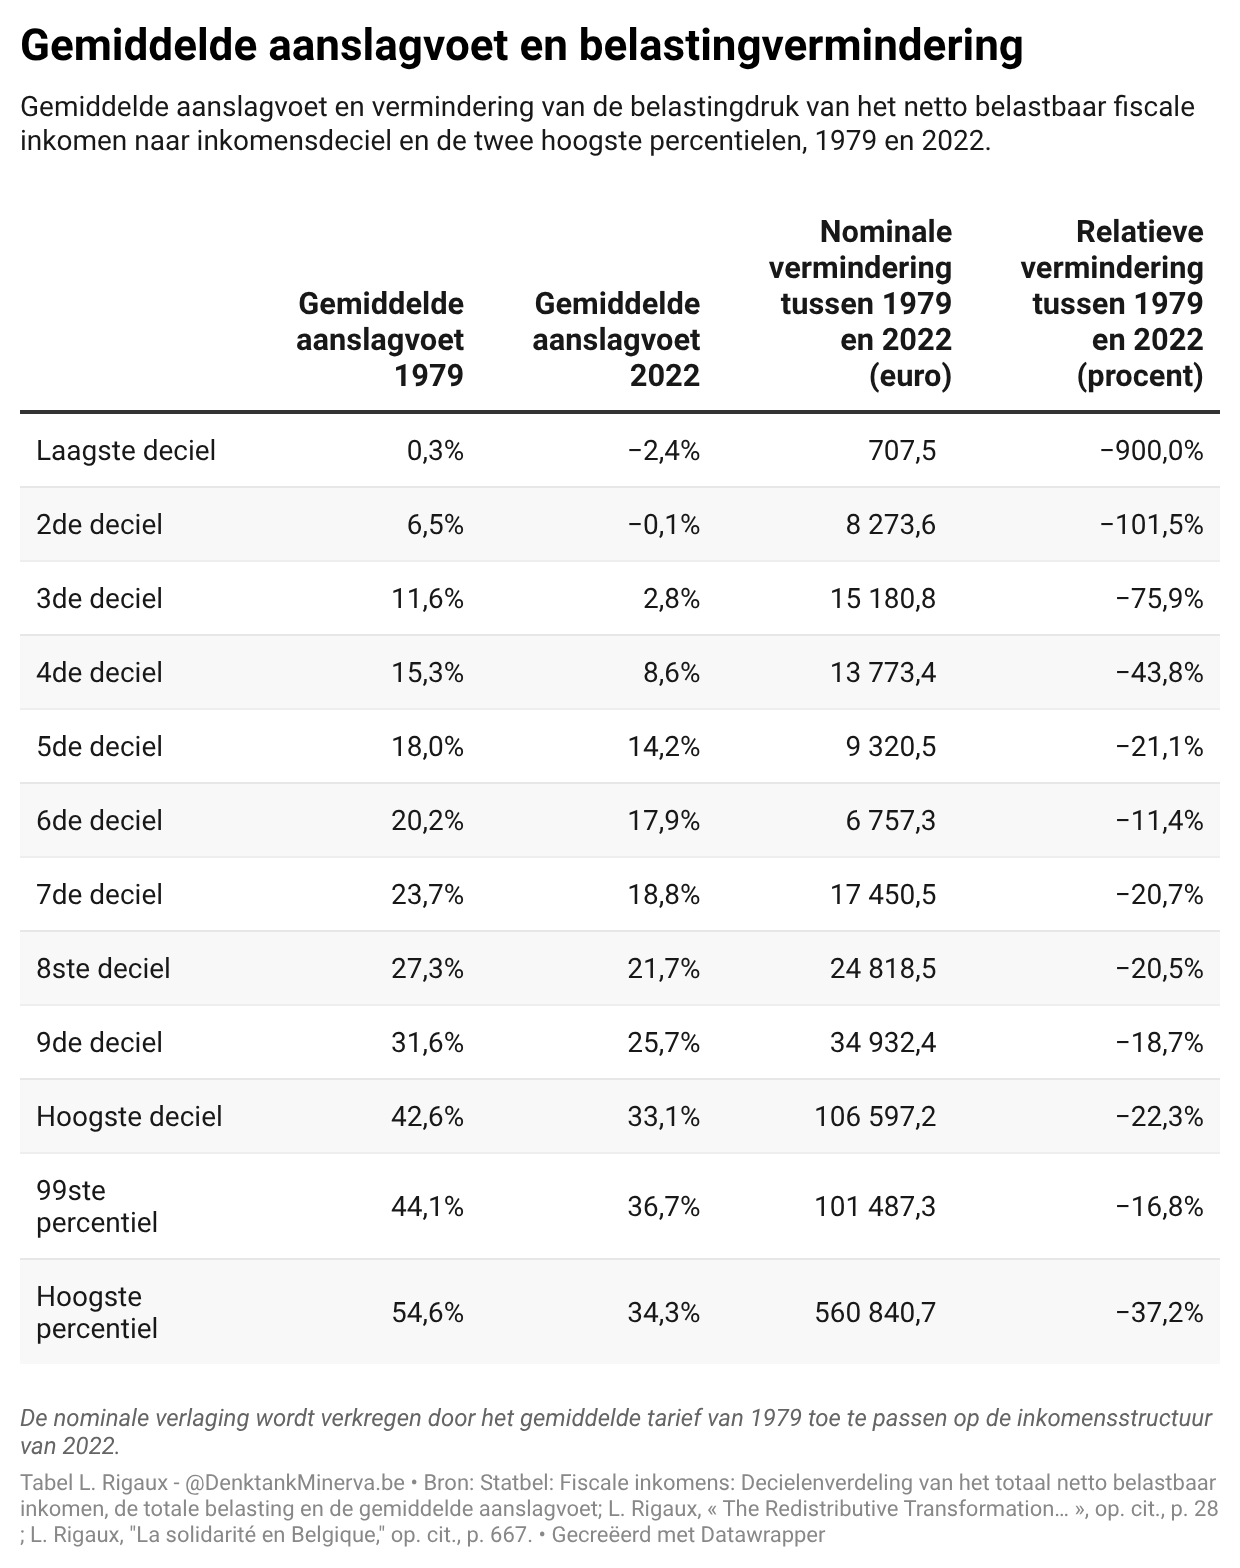
De langetermijnontwikkeling wordt nog duidelijker wanneer we kijken naar de effectieve belastingvoeten. In 1979 telde de belastingschaal nog dertien schijven en bedroeg het hoogste marginale tarief 72 procent. Vandaag zijn dat nog vier schijven en bedraagt, sinds 2001, het hoogste marginale tarief 50 procent. De grafiek vergelijkt voor elk inkomensdeciel het gemiddelde belastingtarief in aanslagjaar 1979 met dat van 2022. Vervolgens kunnen we de belastingvermindering berekenen die wordt verkregen door het gemiddelde tarief van 1979 toe te passen op de inkomensstructuur van 2022 (zie de tabel).
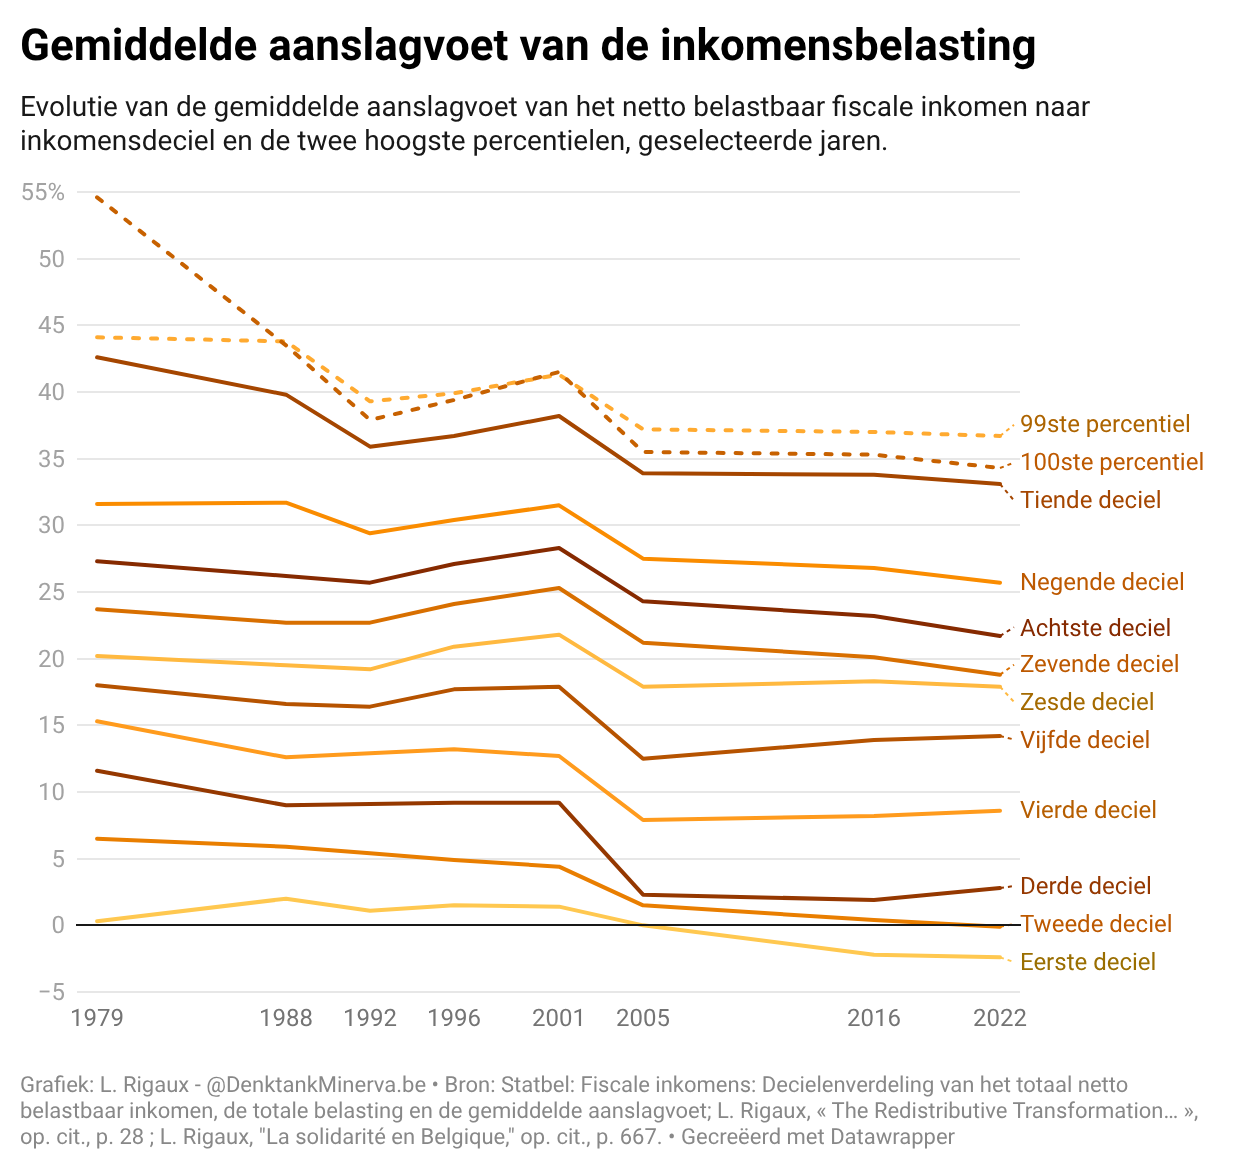
De grafiek laat zien dat alle inkomensdecielen hun belastingdruk zagen dalen. De eerste twee decielen hebben zelfs een negatief gemiddeld belastingtarief, dankzij het belastingkrediet dat in 2001 werd ingevoerd. Maar, zoals uit tabel 1 blijkt, is de verdeling van de voordelen zeer ongelijk. Proportioneel gezien zijn de belastingverlagingen vooral gericht op de lage inkomens; in nominale termen, wat relevanter is voor de overheidsfinanciën, komen ze echter vooral ten goede aan de top van de inkomensschaal: voor het tiende deciel bedraagt de gemiddelde belastingverlaging 106.597 euro per belastingplichtige. Dat is bijna drie keer zoveel als de winst van het negende deciel. Voor de bovenste 1 procent bedraagt de gemiddelde vermindering zelfs 560.841 euro per belastingplichtige. Hun gemiddelde belastingtarief daalde zo maar liefst van 54,6 naar 34,3 procent. Uit de grafiek blijkt dat deze ontwikkeling stapsgewijs verloopt, aangepast aan het tempo van de hervormingen. De gemiddelde inkomens, van het vierde tot het zesde deciel, hebben het minst geprofiteerd van de daling van de belastingdruk. Zij hebben daarmee indirect de belastingverlichting voor de laagste inkomens gefinancierd, wat in overeenstemming is met het solidariteitsbeginsel, maar ook die voor de rijksten, wat daar juist in strijd mee is.
Om de lastenverlagingen in de personenbelasting te compenseren, grijpt de overheid naar inkomstenbronnen die eenvoudig en snel opbrengsten genereren. Het normale btw-tarief stijgt van 16 procent in 1981 naar 21 procent in 1996.[74] Zoals bovenstaande grafiek laat zien, lag het aandeel van de personenbelasting in de fiscale ontvangsten vanaf 1974 hoger dan dat van de belastingen op goederen en diensten. In 1984 bereikte het aandeel van de personenbelasting een piek van 36,5 procent, tegenover 25,4 procent voor belastingen op goederen en diensten. Na de hervormingen van 1985 en 1988 daalt het aandeel van de personenbelasting echter tot 31,6 procent in 1996. Deze verschuiving verkleint het herverdelende vermogen van het totale belastingstelsel. Het egaliserende effect van directe belastingen neemt af, terwijl het gewicht van regressieve indirecte belastingen toeneemt.[75]
Conclusies
Uit deze historische analyse volgen twee belangrijke vaststellingen. Ten eerste is de mate waarin de personenbelasting rekening houdt met het draagkrachtpricipe sinds de jaren 1980 duidelijk afgenomen. Het aantal belastingschijven is sterk verminderd, de hoogste tarieven zijn gedaald en kapitaalinkomens zijn in belangrijke mate aan het progressieve tarief onttrokken. Het aandeel van de personenbelasting in de fiscale ontvangsten daalde bovendien van 36,4 procent in 1980 naar 28,3 procent in 2024.[76] Deze beleidsoriëntatie werd politiek verkocht als zijnde noodzakelijk om internationaal kapitaal aan te trekken, de productiviteit te verhogen en werkloosheidsvallen te vermijden, en werd uitgedragen door verschillende politieke meerderheden, waarin soms ook partijen zaten die traditioneel tot de linkerzijde worden gerekend, zoals de socialisten of, bij de hervorming van 2001, de groenen. Ten tweede heeft de overheid om de inkomstenverliezen van deze lastenverlagingen te compenseren nieuwe inkomsten gezocht, en daarvoor voornamelijk op een verhoging van de btw en accijnzen beroep gedaan. Dat zijn belastingen die proportioneel zwaarder wegen op huishoudens met een bescheiden inkomen.[77]
Deze historische ontwikkeling werpt een ander licht op de huidige begrotingssituatie. De overheidsschuld loopt opnieuw sterk op. Toch is de reflex bij recente crisissen niet geweest om de personenbelasting zo te hervormen dat de fiscale lasten opnieuw evenwichtiger over de bevolking worden verdeeld. Evenmin werd teruggegrepen naar de uitzonderlijke belastingen die na de twee wereldoorlogen en tijdens eerdere crisissen werden ingezet. De laatste Belgische uitzonderlijke belasting op crisiswinsten dateert van het begin van de jaren 2000.[78] Tijdens de coronacrisis werden sectoren die daar economisch voordeel uit haalden, zoals de farmaceutische industrie en de grootdistributie, daar niet op aangesproken noch aan een uitzonderlijke bijdrage onderworpen. De Belgische staat deed nochtans aanzienlijke uitgaven, maar die werden gefinancierd door extra leningen en via Europese middelen.[79] Tijdens de energiecrisis was het uiteindelijk een Europese verordening, aangenomen vanuit het principe van solidariteit, die België verplichtte om overwinsten van bepaalde energiebedrijven te belasten.[80] Structureel gezien is België dus relatief welwillend wanneer het erop aankomt de bevolking en het economische weefsel tijdens crisissen te beschermen, maar veel terughoudender wanneer het er op aan komt nieuwe inkomsten te zoeken, zowel bij wie van een crisis heeft geprofiteerd als bij de hoogste inkomens. Dat betekent dat de uiteindelijke kosten daarvan dus afgewenteld worden op zij die al onder de crisis geleden hebben of op de toekomstige generaties via hogere overheidsschulden.
Ons sociaal contract steunt echter niet alleen op belastinginkomsten. Het steunt ook op fiscale rechtvaardigheid, wat de grondwet vertaalt in het fiscale gelijkheidsbeginsel.[81] Een terugkeer naar een fiscaliteit die sterker op het draagkrachtprincipe is gebaseerd, zou onder meer vereisen dat kapitaalinkomens opnieuw worden geglobaliseerd en opgeteld bij het arbeidsinkomen en dat de progressiviteit wordt versterkt door het aantal belastingschijven opnieuw te vermeerderen, waardoor tegelijkertijd de hoogste tarieven kunnen worden verhoogd, die slechts een klein deel van de bevolking zouden treffen. Andere mogelijkheden zijn eveneens denkbaar. Zo zou een vermogenskadaster kunnen worden ingevoerd. Een dergelijk instrument maakte in 1945 de vermogensbelasting mogelijk en zou het ook vandaag mogelijk kunnen maken om bij uitzondering kapitaal te belasten zonder dat men kapitaalvlucht hoeft te vrezen.
Ten slotte zouden, in tegenstelling tot wat de Arizona-coalitie heeft gedaan met het plafond voor werkgeversbijdragen, ook de sociale bijdragen van werknemers progressiever kunnen worden gemaakt. Die bijdragen zijn sinds 1944 proportioneel en uniform gebleven. Een progressiever systeem zou de verdeling van de lasten kunnen wijzigen zonder noodzakelijkerwijs de totale parafiscale druk te verhogen — en zelfs met ruimte voor een verlaging daarvan.
Hoe dan ook toont de historische evolutie aan dat de hoge fiscale last in Belgie niet betekent dat er geen hervormingen mogelijk zijn, incidenteel of structureel, die de globale fiscale last zouden verminderen door de last net efficiënter te verdelen. Wie die mogelijkheid uitsluit, verzwakt niet alleen de herverdelende functie van het belastingstelsel maar verschuift de fiscale last ook naar de komende generaties, die daar bovenop ook al onze ecologische erfenis en de kost van een verouderende bevolking zullen moeten dragen.
Eindnoten
1 Nationale Bank van België (2026), ‘Persbericht. Begrotingstekort verslechtert verder in 2025.’
2 Nationale Bank van België (2026), Jaarverslag 2025. Hoofdstuk 4: Overheidsfinanciën.
3 Europese Raad (2024), ‘Persbericht. Stabiliteits- en groeipact: Raad start buitensporigtekortprocedures tegen 7 lidstaten.’ De procedure tegen België werd geopend op 26 juli 2024 en is bij de redactie van deze nota nog steeds van kracht.
4 Bart De Wever (2025), ‘Regeringsverklaring. Regeerakkoord.’ Belgische Kamer van Volksvertegenwoordigers. Doc 56 0020/001, p. 4.
5 Ibid., pp. 22-23 et 26.
6 Stefan Grommen (2026), ‘Premier De Wever over begroting: “Aan het einde van de regeerperiode zullen de belastingen lager liggen”.’ VRT NWS (3 sept. 2026).
7 ‘Premier De Wever over begroting: “Doel is om geen beroep te doen op voorlopige twaalfden”.’ VRT NWS (12 sept. 2026). Zie ook: Bart De Wever (2025), ‘Regeringsverklaring. Regeerakkoord.’ Belgische Kamer van Volksvertegenwoordigers. Doc 56 0020/001, p. 4.
8 OECD (2025), ‘Revenue Statistics OECD 2025: Belgium.’ Eurostat, dat een enigszins verschillende definitie hanteert, evalueert de belastingdruk in België op 45,1 % in 2024, of de derde hoogste in de Europese Unie na Denemarken en Frankrijk, voor een Europees gemiddelde van 40,4 %. Cf. Eurostat, ‘Tax Revenue Statistics.’
9 Over het draagkrachtprincipe als pijler van de financiering van de solidariteit, cf. L. Rigaux (2026), ‘La solidarité en Belgique. Une histoire des mécanismes juridiques de redistribution entre personnes et entre territoires.’ Bruxelles, Anthemis, 2026, n° 7. C.C., 17 september 2015, n° 114/2015, B.9.2 ; C.C., 7 november 2019, n° 171/2019, B.5 ; L. Rigaux, ‘La solidarité en Belgique’, op. cit., pp. 567-568 et 589. Zie ook: A. Lachapelle, ‘La capacité contributive en matière fiscale : à la croisée du principe d’égalité et du droit de propriété’, R.G.C.F., 2013/5-6, pp. 331-372.
10 Deze tegenstelling dient echter genuanceerd te worden: de BTW kan een herverdelende logica integreren door lagere tarieven te hanteren voor basisgoederen en hogere tarieven voor luxegoederen. België kende trouwens, vanaf 1921, een ‘luxebelasting’, geheven op de prijzigste goederen. Cf. L. Rigaux, « The Redistributive Transformation… », op. cit., pp. 9 et 14 ; L. Kaplow, « Taxation », in A. M. Polinsky en S. Shavell (dir.), Handbook of Law and Economics, vol. 1, Amsterdam, Elsevier, 2007, pp. 647-755. De auteur beschouwt een differentiatie van btw-tarieven echter als een minder effectief heverdelingsinstrument dan een aanpassing van de belasting naar het inkomensniveau (ibid., specifiek. pp. 654 et 676).
11 L. Rigaux, La solidarité en Belgique, op. cit.
12 L. Rigaux, « The Redistributive Transformation… », op. cit., pp. 17-18.
13 Loi du 1er octobre 1947 relative à la réparation des dommages de guerre aux biens privés, M.B., 10 octobre 1947.
14 Loi du 16 octobre 1945 établissant un impôt extraordinaire sur les revenus, bénéfices et profits exceptionnels réalisés en période de guerre, M.B., 28 octobre 1945.
15 Loi du 15 octobre 1945 établissant un impôt spécial sur les bénéfices résultant de fournitures et de prestations à l’ennemi, M.B., 28 octobre 1945.
16 Art. 1er de la loi du 17 octobre 1945 établissant un impôt sur le capital, M.B., 28 octobre 1945.
17 Projet de loi établissant un impôt sur le capital, C.R.I., Ch., 12 octobre 1945, n° 68, p. 1090.
18 In concreto: een alleenstaande zonder kinderen met een bezit van 100.000 frank betaalt 3.000 frank, ofte een effectief tarief van drue procent, terwijl hij met een vermogen van 60.000 frank duizend frank zou betaken, ofte een tarief van 1,67 procent. De effectieve belastingvoet stijgt dus met het vermogen.
19 Art. 14 de la loi du 17 octobre 1945 établissant un impôt sur le capital. Cf. over deze belasting: A. Buisseret & P.-A. Franck, Les impôts de guerre. Les avoirs bloqués. L’amnistie fiscale. Bruxelles, Jaric, 1945, pp. 211-308.
20 I. Cassiers et P. Scholliers, ‘Le pacte social belge de 1944, les salaires et la croissance économique en perspective internationale’, in D. Luyten en G. Vanthemsche (éds), Het Sociaal Pact van 1944. Oorsprong, betekenis en gevolgen. Brussel, VUBPress, 1995, p. 168.
21 Arrêté-loi du 6 octobre 1944 relatif aux billets de la Banque nationale de Belgique et aux dépôts d’argent en monnaie nationale, M.B., 7 octobre 1944 ; H. Van Praag, « L’assainissement monétaire au lendemain de la seconde guerre mondiale : L’opération Gutt en Belgique – La politique du Général de Gaulle en France », Revue de la Banque – Supplément historique, 1996, pp. 9, 18 et 21.
22 Rapport au Régent de l’arrêté-loi du 6 octobre 1944 relatif aux billets de la Banque nationale de Belgique et aux dépôts d’argent en monnaie nationale, Pasin., 1944, p. 150.
23 Projet de loi établissant un impôt sur le capital, C.R.I., Ch., 12 octobre 1945, n° 68, p. 1102.
24 G. Eyskens, « Les finances publiques belges depuis la libération », in Institut belge de finances publiques, Histoire des finances publiques en Belgique, t. III, Bruxelles-Paris, Bruylant-Sirey, 1955, p. 450.
25 L. Rigaux, La solidarité en Belgique, op. cit., p. 209
26 Zo stelt de minister van Financiën in 1947 dat « la justice nous amène à faire de multiples distinctions, à tenir compte des situations personnelles, à faire des catégories et des sous-catégories » (Projet de loi apportant des modifications : a) aux lois et arrêtés relatifs aux impôts sur les revenus et à la contribution nationale de crise ; b) aux lois et arrêtés relatifs aux taxes spéciales assimilées aux impôts directs, Doc., Ch., 1946-1947, n° 59, p. 4).
27 Rapport sur le Projet de loi apportant des modifications : a) aux lois et arrêtés relatifs aux impôts sur les revenus et à la contribution nationale de crise ; b) aux lois et arrêtés relatifs aux taxes spéciales assimilées aux impôts directs, Doc., Ch., 1946-1947, n° 407, p. 3.
28 Loi du 20 août 1947 apportant des modifications : a) aux lois et arrêtés relatifs aux impôts sur les revenus et à la contribution nationale de crise ; b) aux lois et arrêtés relatifs aux taxes spéciales assimilées aux impôts directs, M.B., 28 août 1947 ; Rapport sur le Projet de loi, Doc., Ch., 1946-1947, n° 407, p. 3 ; S. Watteyne, La prédominance d’une fiscalité libérale en Belgique. Une histoire politique (1847-1962), thèse de doctorat en histoire, histoire de l’art et archéologie, Université libre de Bruxelles, 2021, p. 368.
29 Loi du 8 mars 1951 modifiant, à partir de l’exercice 1951, les lois et arrêtés relatifs aux impôts sur les revenus et à la contribution nationale de crise, coordonnés par les arrêtés des 15 et 18 janvier 1948, M.B., 19-20 mars 1951 ; Rapport sur le Projet de loi, Doc., Ch., 1950-1951, n° 160, p. 19.
30 Art. 8 de la loi du 24 juillet 1952 établissant une surtaxe sur la partie exceptionnelle de certains revenus de l’année 1951 ou de l’exercice clôturé de l’année 1952, M.B., 3 août 1952 ; Budget des recettes et des dépenses pour l’exercice 1952, Doc., Ch., 1951-1952, n° 4, p. 54.
31 Art. 5 de la loi du 12 mars 1957 portant certaines dispositions en matière financière, économique et sociale, M.B., 14 mars 1957.
32 Art. 131 de la loi du 14 février 1961 d’expansion économique, de progrès social et de redressement financier.
33 M.B., 1er décembre 1962.
34 Projet de loi portant réforme des impôts sur les revenus, Doc., Ch., 1961-1962, n° 264/1, p. 3.
35 Projet de loi portant réforme des impôts sur les revenus, Doc., Ch., 1961-1962, n° 264/1, pp. 3-4.
36 Art. 3 de la loi du 20 novembre 1962 portant réforme des impôts sur les revenus ; L. Rigaux, La solidarité en Belgique, op. cit., pp. 270-271.
37 L. Rigaux, « The Redistributive Transformation… », op. cit., p. 8.
38 Art. 21 de la loi du 20 novembre 1962 portant réforme des impôts sur les revenus ; L. Rigaux, La solidarité en Belgique, op. cit., pp. 272-273.
39 Projet de loi portant réforme des impôts sur les revenus, Doc., Ch., 1961-1962, n° 264/1, p. 27.
40 Art. 2 de la loi du 27 décembre 1965 modifiant le Code des impôts sur les revenus ; A. Parisis, « Une décennie de législation fiscale: 1963-1973 », in Liber amicorum Van Houtte, Bruxelles, Elsevier-Sequoia, 1975, p. 747 ; L. Rigaux, La solidarité en Belgique, op. cit., pp. 277- 279.
41 Tegenover tien schijven in 1962. L. Rigaux, La solidarité en Belgique, op. cit., p. 273. Zie ook: M. Frank, « La réforme de l’impôt sur le revenu. Problèmes d’équité », Courr. hebd. du CRISP, 1989/11, n° 1236, p. 12.
42 Art. 7 de la loi du 22 décembre 1977 relative aux propositions budgétaires 1977-1978, M.B., 24 décembre 1977 ; Projet de loi relatif aux propositions budgétaires 1977-1978, Doc., Ch., 1977-1978, n° 113/1, pp. 1-2 ; L. Rigaux, La solidarité en Belgique, op. cit., p. 280 ; L. Rigaux, « The Redistributive Transformation… », op. cit., p. 20.
43 Deze globale limiet zal teruggebracht worden tot 66% in 1985, alvorens geschrapt te worden in 1988.
44 A. Parisis, « Une décennie de législation fiscale : 1963-1973 », op. cit., p. 763.
45 Art. 43 de la loi du 30 mars 1976 relative aux mesures de redressement économique, M.B., 1er avril 1976 ; Projet de loi relatif aux mesures de redressement économique, Doc., Ch., 1975-1976, n° 738, p. 6.
46 Art. 39 de la loi du 25 juin 1973 modifiant le Code des impôts sur les revenus […], M.B., 6 juillet 1973 ; art. 16 de la loi du 20 décembre 1974 relative aux propositions budgétaires 1974-1975 ; L. Rigaux, La solidarité en Belgique, op. cit., pp. 281-282.
47 OECD, Revenue Statistics in OECD Member Countries – Comparative Tax Revenues. Belgium.
48 L. Rigaux, « The Redistributive Transformation… », op. cit., p. 20.
49 L. Rigaux, « The Redistributive Transformation… », op. cit., pp. 20-21 et 32-33 ; W. Streeck, The Rise of the European Consolidation State, MPIfG Discussion Paper 15/1, Cologne, Max Planck Institute for the Study of Societies, 2015 ; D. Swank, « Tax Policy in an Era of Internationalization: Explaining the Spread of Neoliberalism », International Organization, 2006/4, pp. 847-882.
50 Art. 39 de la loi du 29 juin 1981 hierboven geciteerd.
51 G. Clotuche, « Le financement de la sécurité sociale », La Revue nouvelle, 1980/11, pp. 461-469.
52 Loi-programme du 18 juillet 2025, M.B., 29 juillet 2025 ; arrêté royal du 6 octobre 2025 portant exécution de l’article 38, § 1er, alinéa 2, de la loi du 29 juin 1981 établissant les principes généraux de la sécurité sociale des travailleurs salariés et modifiant l’article 3 de l’arrêté royal du 16 mai 2003 pris en exécution du chapitre 7 du titre IV de la loi-programme du 24 décembre 2002 (I), visant à harmoniser et à simplifier les régimes de réductions de cotisations de sécurité sociale, M.B., 10 octobre 2025.
53 Rapport au Roi de l’arrêté royal n° 96 du 28 septembre 1982 modifiant la loi du 29 juin 1981 établissant les principes généraux de la sécurité sociale des travailleurs salariés […], M.B., 30 septembre 1982 ; L. Rigaux, La solidarité en Belgique, op. cit., p. 356.
54 Art. 35 et 36 de la loi du 29 juin 1981 établissant les principes généraux de la sécurité sociale des travailleurs salariés ; Projet de loi établissant les principes généraux de la sécurité sociale, Ann., Sénat, 9 juin 1981, n° 56, p. 1586.
55 Art. 22 de la loi du 29 juin 1981 hierboven geciteerd ; M. Deffet, « Aperçu historique » dans « Le financement de la sécurité sociale des travailleurs », R.B.S.S., 1997/2, p. 301 ; J. Pirard, « L’extension du rôle de l’État en Belgique… », op. cit., p. 532.
56 Zie, voor een ander fenomeen dat sinds de jaren tachtig steeds aan belang wint, die van specifieke bijdragen: L. Rigaux, La solidarité en Belgique, op. cit., pp. 360-366 ; N. Docquier, « Rémunérations alternatives et réductions de cotisations sociales : effets sur le financement, la solidarité et l’équité du régime de sécurité sociale des travailleurs salariés », R.D.S., 2023/2, pp. 245-310.
57 Arrêté royal n° 187 du 30 décembre 1982 relatif à la création de centres de coordination, M.B., 13 janvier 1983, et son rapport au Roi.
58 C.-X. Tulkens, « Les centres de coordination », Courr. hebd. du CRISP, 1998/17-18, nos 1602-1603, p. 35.
59 L. Rigaux, La solidarité en Belgique, op. cit., p. 390.
60 Arrêté royal n° 16 du 9 mars 1982 modifiant le Code des impôts sur les revenus en matière d’impôt des sociétés et d’impôt des non-résidents à charge des sociétés, M.B., 12 mars 1982 ; art. 287 de la loi du 22 décembre 1989 portant des dispositions fiscales, M.B., 29 décembre 1989.
61 Art. 36 de la loi du 28 décembre 1983 portant des dispositions fiscales et budgétaires, M.B., 30 décembre 1983.
62 Rapport sur le Projet de loi portant des dispositions fiscales et budgétaires, Doc., Ch., 1983-1984, n° 758/15, p. 5.
63 L. Rigaux, La solidarité en Belgique, op. cit., p. 392 ; L. Rigaux, « The Redistributive Transformation… », op. cit., p. 21.
64 M. Bourgeois & E. Traversa, « Structure générale du système d’imposition des revenus », in E.-J. Navez, La fiscalité des revenus en pratique, Bruxelles, Larcier, 2021, p. 15.
65 Loi du 1er août 1985 portant des mesures fiscales et autres, M.B., 6 août 1985 ; Projet de loi portant des mesures fiscales et autres, Doc., Sénat, 1984-1985, n° 873/1, p. 2.
66 L. Rigaux, La solidarité en Belgique, op. cit., pp. 392-393.
67 Loi du 7 décembre 1988 portant réforme de l’impôt sur les revenus et modification des taxes assimilées au timbre, M.B., 16 décembre 1988.
68 Projet de loi portant réforme de l’impôt sur les revenus et modification des taxes assimilées aux timbres, Doc., Sénat, 1988, n° 440/1, pp. 1-2.
69 M. Frank, « La réforme de l’impôt sur le revenu. Problèmes d’équité », Courr. hebd. du CRISP, 1989/11, n° 1236, p. 12 ; L. Rigaux, La solidarité en Belgique, op. cit., pp. 394-395 ; L. Rigaux, « The Redistributive Transformation… », op. cit., p. 21.
70 M. Frank, « La réforme de l’impôt sur le revenu. Problèmes d’équité », Courr. hebd. du CRISP, 1989/11, n° 1236, p. 19.
71 Loi du 10 août 2001 portant réforme de l’impôt des personnes physiques, M.B., 20 septembre 2001.
72 L. Rigaux, La solidarité en Belgique, op. cit., pp. 568-576 ; L. Simar, « Le “tax shift” ou glissement fiscal », Courr. hebd. du CRISP, 2016/34-35, nos 2319-2320 ; C. Valenduc, « La politique fiscale : de nouvelles orientations », Reflets et perspectives de la vie économique, 2019/1, pp. 39-67.
73 L. Rigaux, « The Redistributive Transformation… », op. cit., p. 27.
74 L. Rigaux, La solidarité en Belgique, op. cit., p. 400 ; P. Bisciari et al., « Analyse de la politique d’assainissement des finances publiques belges », BNB Revue économique, juin 2015, p. 86.
75 L. Rigaux, « The Redistributive Transformation… », op. cit., p. 21 ; A. Decoster & G. Van Camp, Redistributive Effects of the Shift from Personal Income Taxes to Indirect Taxes: Belgium 1988-93, CES Discussion Paper 00.07, Louvain, KU Leuven, 2000.
76 OCDE, Statistiques des recettes publiques 2021 : L’impact initial du COVID-19 sur les recettes fiscales de l’OCDE, Paris, OECD Publishing, 2021, p. 85.
77 L. Rigaux, La solidarité en Belgique, op. cit., p. 406 ; L. Rigaux, « The Redistributive Transformation… », op. cit., p. 9.
78 L. Rigaux, La solidarité en Belgique, op. cit., pp. 550 et 669.
79 L. Rigaux, « The Redistributive Transformation… », op. cit., p. 26.
80 Règlement (UE) 2022/1854 du Conseil du 6 octobre 2022 sur une intervention d’urgence pour faire face aux prix élevés de l’énergie; L. Rigaux, La solidarité en Belgique, op. cit., pp. 583-591 ; L. Rigaux, « The Redistributive Transformation… », op. cit., p. 26.
81 Art. 10, 11 et 172 de la Constitution ; C.A., 10 octobre 1991, n° 24/91 ; C.A., 2 février 1995, n° 6/95, B.2.3.